
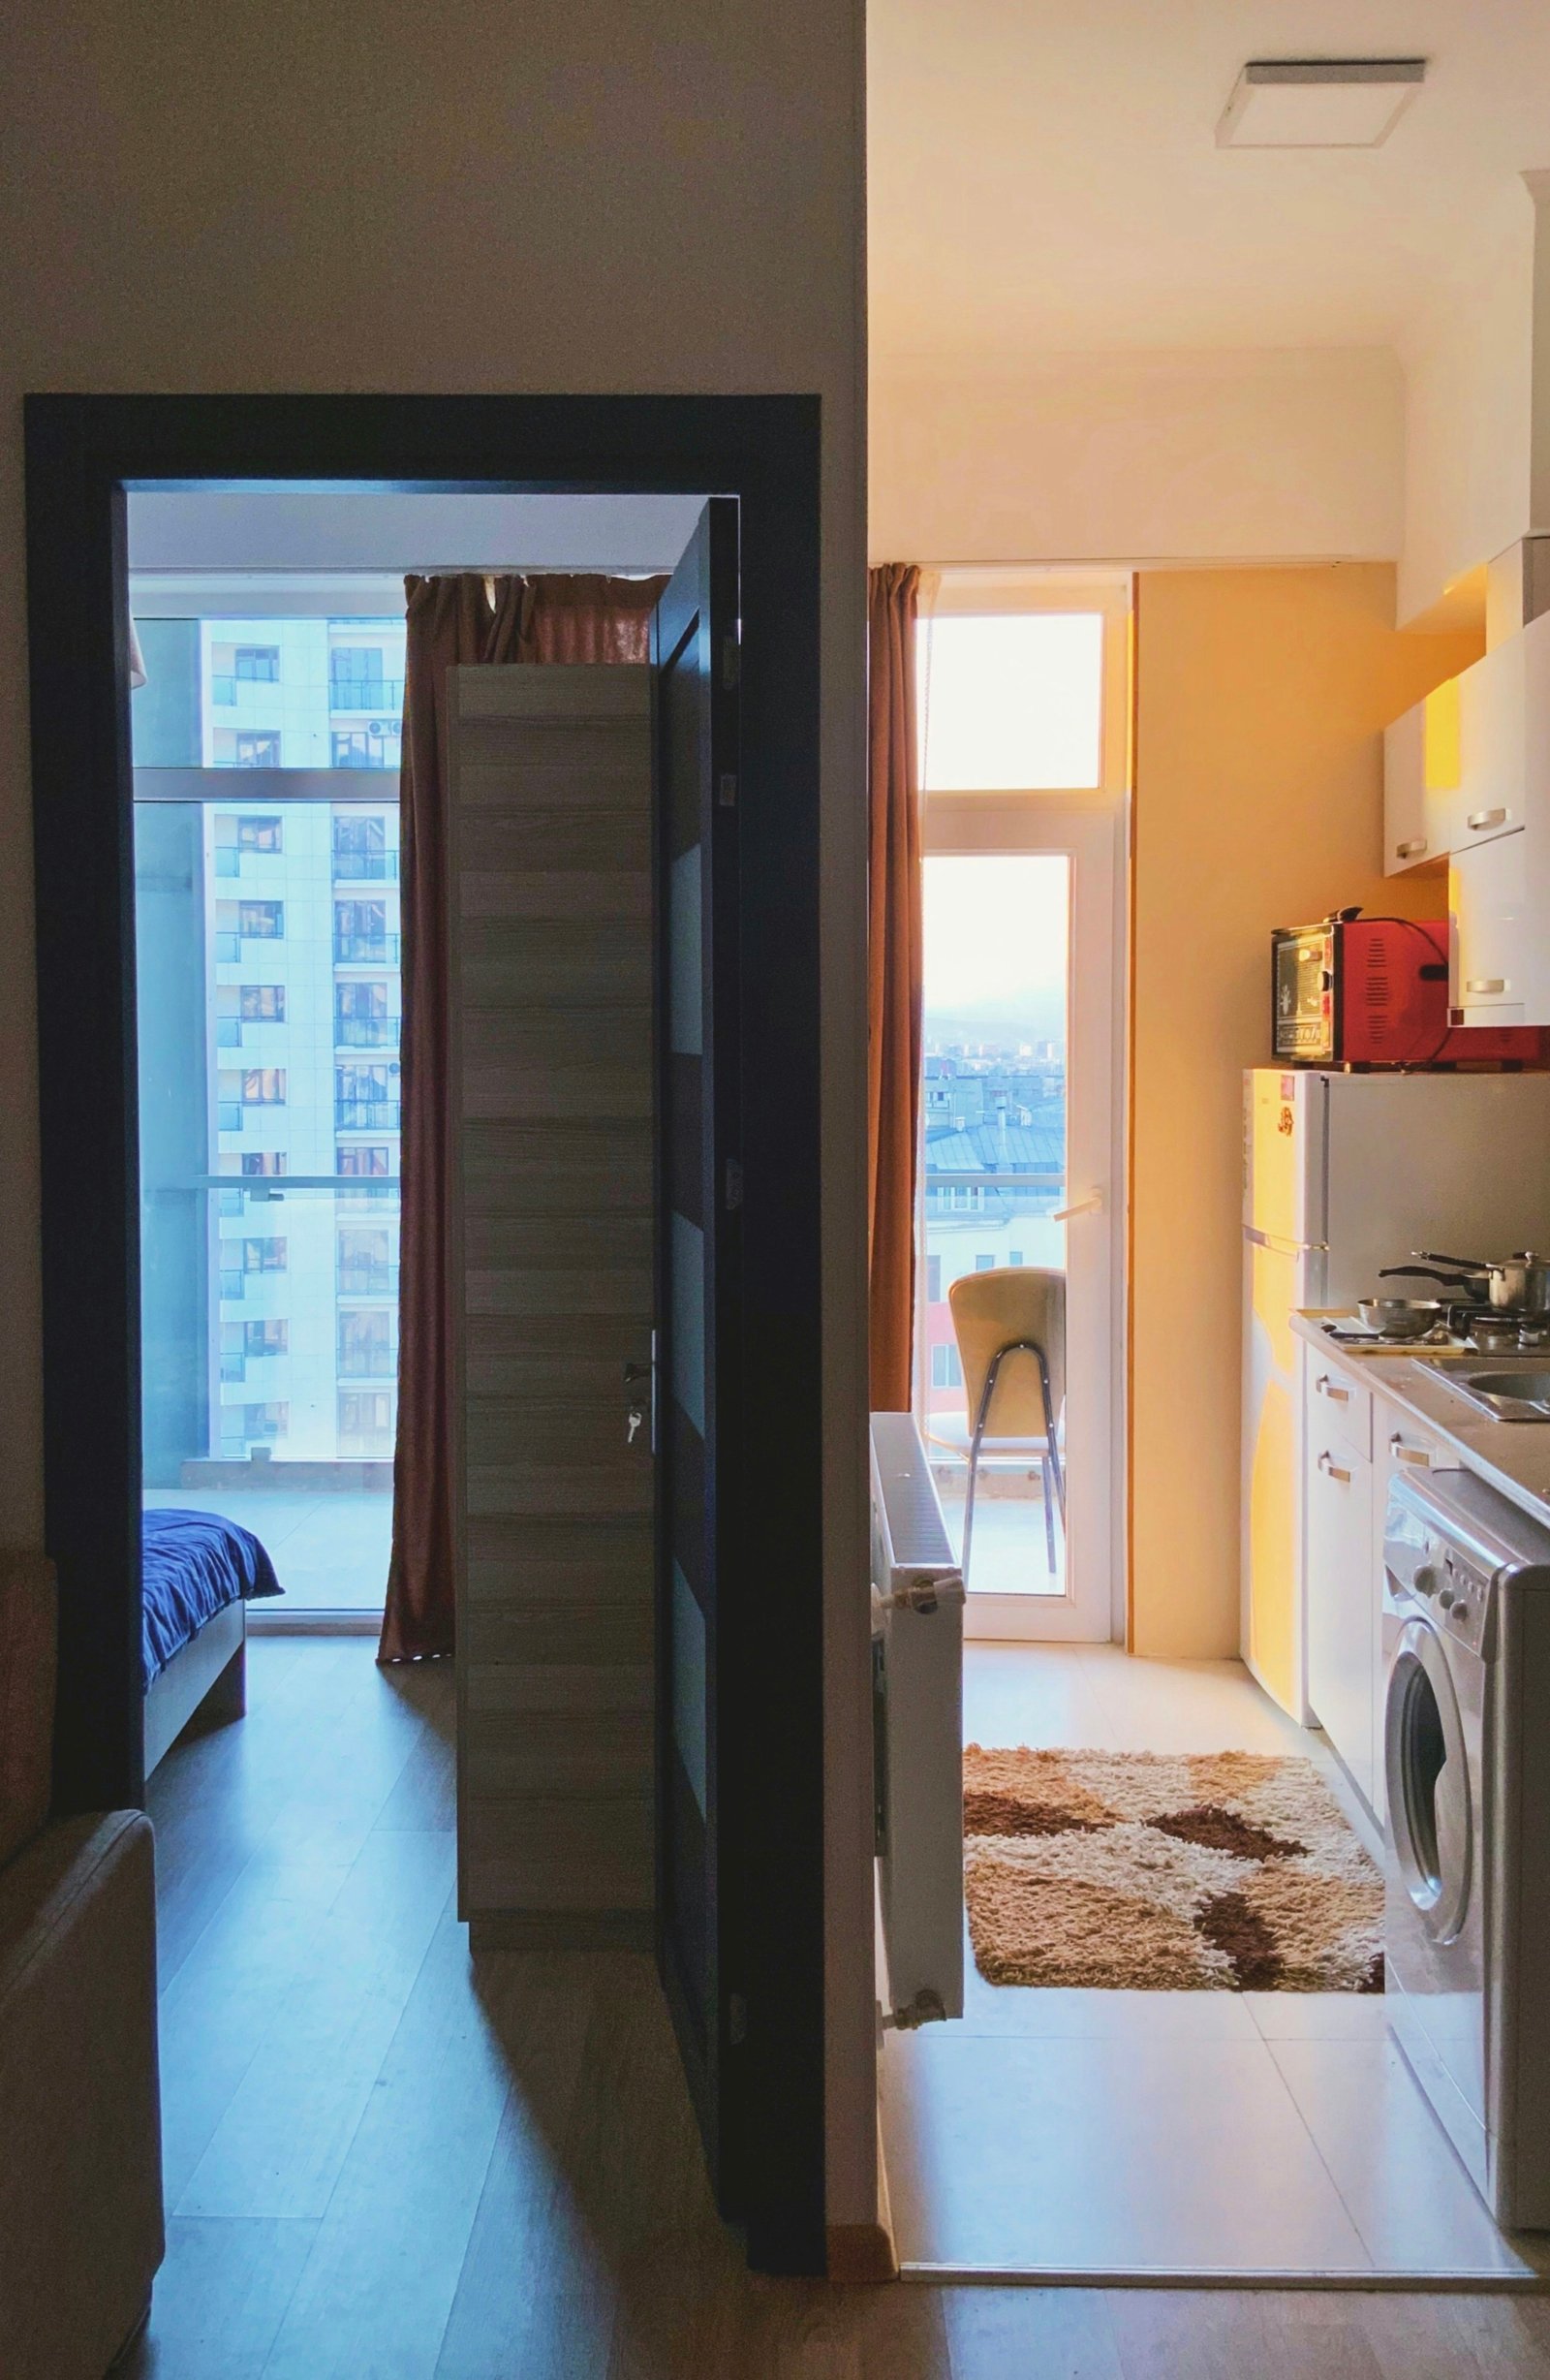
Monolocale o bilocale: come scegliere l’investimento immobiliare più conveniente
Non esiste una soluzione universalmente più conveniente tra monolocale e bilocale. La scelta dipende dal capitale disponibile, dalla zona, dalla domanda degli inquilini, dall’obiettivo dell’investimento e dal livello di gestione che si è disposti ad affrontare. Un monolocale può richiedere un esborso iniziale più contenuto e risultare adatto a studenti, lavoratori temporanei o soggiorni brevi; un bilocale, invece, può intercettare una platea più ampia e offrire maggiore flessibilità nel tempo.
Prima dell’acquisto è necessario valutare il prezzo al metro quadro, ma anche il costo complessivo dell’operazione. A questa voce si aggiungono imposte, notaio, eventuali provvigioni, lavori di ristrutturazione, arredi e costi di finanziamento. Il rendimento lordo, calcolato rapportando il canone annuo al prezzo d’acquisto, fornisce una prima indicazione, mentre il rendimento netto considera spese condominiali, tassazione, manutenzione, assicurazione e possibili periodi di sfitto.
Il canone di locazione deve essere realistico e verificato confrontando immobili simili nella stessa microzona. È utile stimare anche il tasso di occupazione, distinguendo tra locazione lunga, transitoria e turistica, poiché ciascuna modalità comporta tempi, costi e adempimenti differenti. Un canone teoricamente elevato non garantisce un buon risultato se l’immobile rimane frequentemente vuoto o richiede una gestione onerosa.
L’analisi deve includere le caratteristiche del quartiere e la sua capacità di attrarre domanda. La vicinanza a università, stazioni, uffici, ospedali, attrazioni turistiche e servizi essenziali può sostenere sia l’occupazione sia la futura rivendibilità. Occorre inoltre considerare esposizione, piano, distribuzione interna, stato dell’edificio e spese condominiali. La metratura o il prezzo d’ingresso, isolati dal contesto locale, non bastano: la decisione dovrebbe partire dalla domanda effettiva e dal rapporto tra costi, ricavi e rischio.
Il monolocale può rappresentare un punto di ingresso accessibile nel mercato immobiliare, soprattutto per chi dispone di un capitale iniziale limitato. In genere, il prezzo di acquisto è più contenuto rispetto a quello di un bilocale e anche la gestione quotidiana può risultare semplice: la superficie ridotta richiede meno interventi di manutenzione, pulizia e arredamento. In alcune zone caratterizzate da una domanda abitativa intensa, inoltre, il canone al metro quadro può essere interessante e contribuire a sostenere la redditività lorda dell’investimento.
La domanda potenziale proviene principalmente da studenti, giovani lavoratori, professionisti in trasferta e persone single, cioè categorie che spesso privilegiano la posizione e la funzionalità rispetto all’ampiezza degli spazi. Arredare o ristrutturare un’unità di piccole dimensioni può richiedere un budget più contenuto, anche se è importante progettare con attenzione ogni ambiente e scegliere soluzioni salvaspazio, resistenti e facilmente sostituibili.
Non mancano, tuttavia, alcuni limiti. La platea di inquilini è generalmente più ristretta rispetto a quella di un bilocale, rendendo l’immobile maggiormente esposto alla concorrenza di altre soluzioni compatte. Gli spazi ridotti possono inoltre risultare poco adatti a permanenze prolungate, mentre il turnover può essere più elevato e comportare costi ricorrenti per ricerca degli inquilini, manutenzione e periodi di sfitto. Prima dell’acquisto occorre verificare anche il rispetto dei requisiti igienico-sanitari, delle superfici minime e dei regolamenti comunali applicabili.
Il monolocale tende a funzionare meglio nelle aree universitarie, nei quartieri centrali, vicino a grandi aziende, ospedali e infrastrutture di trasporto, oppure nelle destinazioni turistiche. La strategia può orientarsi verso un affitto tradizionale, un contratto transitorio o la locazione breve, valutando domanda, stagionalità, costi e vincoli locali. In ogni caso, prima di procedere è indispensabile controllare la conformità urbanistica e catastale dell’unità, oltre alle autorizzazioni e alle regole condominiali o territoriali.
Il bilocale rappresenta spesso una soluzione più versatile rispetto al monolocale, perché separa la zona giorno dalla camera da letto. Questa caratteristica migliora la vivibilità quotidiana e amplia il pubblico potenzialmente interessato: single, coppie, lavoratori fuori sede, piccoli nuclei familiari e inquilini che cercano una sistemazione per periodi più lunghi. La distribuzione degli ambienti consente infatti di lavorare, ricevere ospiti o organizzare la vita domestica con maggiore privacy e comfort.
Una domanda più diversificata può tradursi in una maggiore stabilità locativa. Se una determinata categoria di inquilini diminuisce, altre possono mantenere attivo l’interesse per l’immobile, riducendo il rischio di periodi di sfitto prolungati. Anche la rivendibilità può risultare più agevole nel tempo, poiché il bilocale risponde sia alle esigenze di chi desidera acquistare la prima casa, sia a quelle di un investitore interessato alla locazione. La percezione di comfort, inoltre, può sostenere un canone più elevato rispetto a un monolocale comparabile.
Questa flessibilità richiede tuttavia un investimento iniziale maggiore. Il prezzo di acquisto è generalmente più alto e comporta un capitale più consistente, mentre arredamento, manutenzione e interventi di ristrutturazione possono incidere in misura significativa. Non è quindi scontato che il rendimento percentuale sia superiore: se il canone non cresce in proporzione al valore dell’immobile, la redditività può risultare inferiore a quella di un monolocale.
Prima dell’acquisto è fondamentale valutare la qualità effettiva dell’abitazione, non soltanto la superficie. Una pianta funzionale, ambienti luminosi, un balcone, l’ascensore e eventuali pertinenze, come cantina o posto auto, possono aumentare attrattività e canone. Anche la classe energetica merita attenzione, perché incide sulle spese sostenute dall’inquilino e sulla competitività dell’offerta. Infine, la vicinanza ai trasporti, ai servizi e ai principali luoghi di lavoro contribuisce a ridurre i tempi di locazione e a proteggere il valore dell’investimento.
Per scegliere tra monolocale e bilocale in modo razionale è utile trasformare le impressioni iniziali in una simulazione economica comparabile. Per ciascuna tipologia occorre considerare il prezzo d’acquisto, le spese notarili e fiscali, gli eventuali lavori di ristrutturazione, l’arredamento e il costo del finanziamento. A questi elementi vanno aggiunti il canone medio richiesto nella zona, una stima realistica della vacanza locativa, i costi di gestione, le manutenzioni ordinarie e straordinarie, le spese condominiali non recuperabili e la tassazione applicabile.
Il confronto dovrebbe produrre almeno due indicatori: il rendimento netto annuo e il flusso di cassa mensile. È opportuno elaborarli in tre scenari, prudente, realistico e ottimistico, modificando canone, tempi di locazione, spese impreviste e tasso di occupazione. Lo scenario favorevole può aiutare a comprendere il potenziale dell’investimento, ma la decisione dovrebbe reggersi soprattutto su ipotesi prudenti e verificabili, evitando stime eccessivamente ottimistiche.
In linea generale, il monolocale può essere preferibile quando il budget è limitato, il prezzo d’ingresso è più accessibile e nella microzona esiste una domanda molto forte di piccoli alloggi da parte di studenti, lavoratori o soggiorni temporanei. Il bilocale, invece, può offrire maggiore flessibilità d’uso, una platea più ampia di inquilini, una permanenza potenzialmente più stabile e una rivendibilità meno dipendente da un unico segmento di domanda. La scelta deve quindi riflettere non soltanto il rendimento atteso, ma anche la capacità di gestione del proprietario.
Checklist conclusiva: analizzare la microzona e i servizi; verificare situazione urbanistica, catastale e documentale; confrontare l’immobile con le alternative concorrenti; stimare tutte le spese; scegliere il regime locativo più adatto; definire un piano di uscita, includendo vendita, rifinanziamento o mantenimento. La soluzione più conveniente è quella che garantisce il rapporto più equilibrato tra rischio, rendimento, liquidità e impegno gestionale, non necessariamente quella con il prezzo o il rendimento lordo più elevato.
Scopri il tuo monolocale a Sahl Hasheesh e investi nel tuo futuro sul Mar Rosso! Contattaci oggi stesso per conoscere le proprietà disponibili e le soluzioni di pagamento.



Join The Discussion