
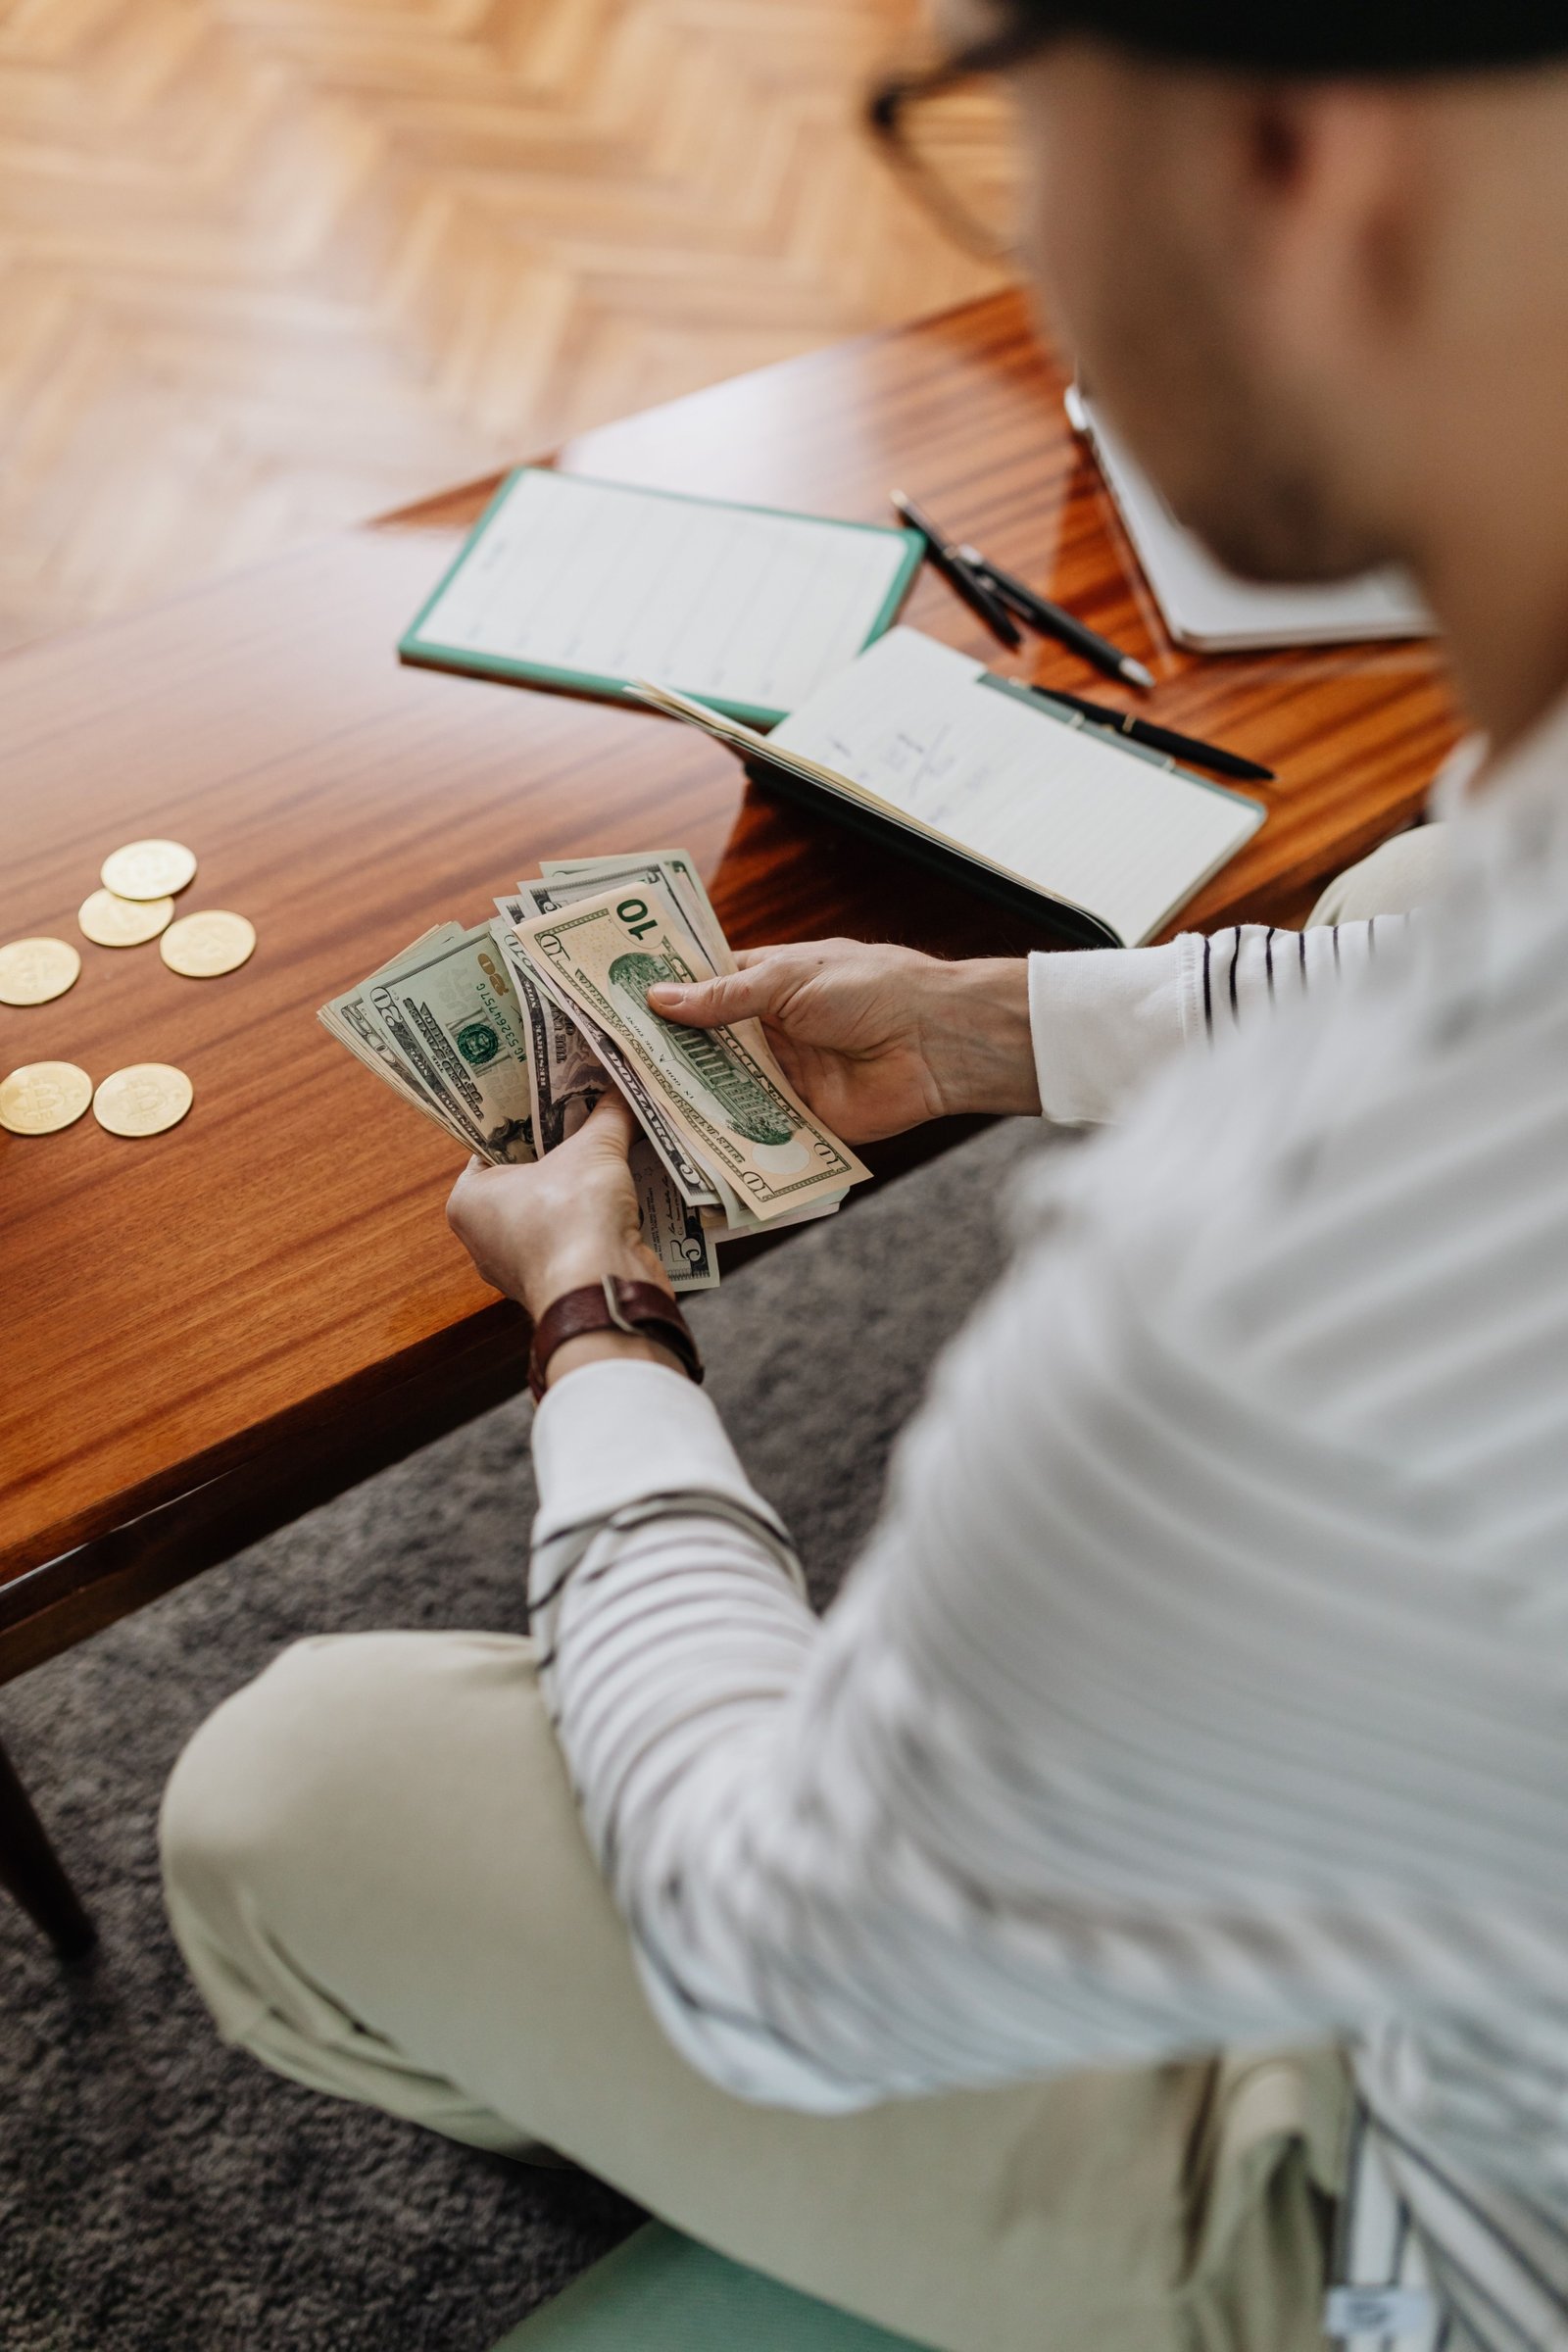
Jak dziś sfinansować zakup domu? Strategie, z których korzystają kupujący
Dla wielu osób kupno domu jest dziś znacznie trudniejsze niż samo znalezienie odpowiedniej nieruchomości. Ceny mieszkań i domów w atrakcyjnych lokalizacjach pozostają wysokie, a oszczędzanie na wkład własny konkuruje z bieżącymi wydatkami. Rosnące koszty żywności, energii, transportu i usług ograniczają kwotę, którą gospodarstwo domowe może regularnie odkładać. W rezultacie nawet osoby osiągające stabilne dochody mogą potrzebować wielu lat, aby zgromadzić środki wymagane przez bank lub sprzedającego.
Istotne znaczenie ma również oprocentowanie kredytów hipotecznych. Wyższa stopa procentowa przekłada się na większą ratę, a tym samym może obniżyć maksymalną kwotę finansowania dostępną dla kupujących. Banki oceniają zdolność kredytową, biorąc pod uwagę między innymi wysokość i stabilność dochodów, istniejące zobowiązania oraz liczbę osób na utrzymaniu. Wymagany wkład własny stanowi kolejną barierę: im wyższa cena nieruchomości, tym większe oszczędności trzeba zwykle zgromadzić przed złożeniem wniosku. Konkretne wymagania zależą jednak od oferty banku i sytuacji nabywcy.
Warto też odróżnić cenę domu od pełnego kosztu jego zakupu i późniejszego utrzymania. Do wydatków początkowych mogą należeć opłaty notarialne, podatki, prowizja pośrednika, wycena nieruchomości oraz koszty związane z uruchomieniem kredytu. Po przeprowadzce dochodzą rachunki za media, ubezpieczenie, podatek od nieruchomości i bieżąca konserwacja. Starszy budynek może wymagać remontu dachu, instalacji lub ogrzewania, a takie prace potrafią znacząco obciążyć budżet. Dlatego plan finansowy powinien uwzględniać rezerwę na nieprzewidziane naprawy, nie tylko środki potrzebne do podpisania umowy.
Możliwości poszczególnych kupujących są różne i zależą od lokalizacji, dochodów, sytuacji rodzinnej oraz dostępnych oszczędności. Ta sama cena może być osiągalna dla jednej rodziny, a poza zasięgiem innej, zwłaszcza gdy różnią się koszty dojazdów, liczba osób zarabiających czy zobowiązania. Ocena całkowitego obciążenia finansowego pozwala realistyczniej ustalić budżet, porównać lokalizacje i rozważyć, jaki rodzaj finansowania będzie możliwy bez nadmiernego ryzyka.
Wkład własny można zgromadzić na kilka sposobów, a wiele osób łączy je, aby szybciej osiągnąć potrzebną kwotę. Najbardziej przewidywalnym rozwiązaniem jest regularne odkładanie części dochodów na osobnym rachunku. Pomaga ustalenie miesięcznego celu, automatyczne zlecenie przelewu po otrzymaniu wynagrodzenia oraz wybór bezpiecznego miejsca przechowywania oszczędności. Warto wcześniej sprawdzić, jakiej sumy może wymagać bank i jakie dodatkowe wydatki pojawią się przy zakupie, na przykład opłaty notarialne, podatki czy koszty przeprowadzki.
Oszczędzanie można przyspieszyć przez czasowe ograniczenie wydatków, które nie są niezbędne. Przegląd subskrypcji, rzadsze korzystanie z płatnych usług lub zmiana planów zakupowych mogą uwolnić środki, jeśli towarzyszy im realistyczny budżet. Niektórzy kupujący sprzedają również inne aktywa, takie jak samochód, działka, papiery wartościowe lub przedmioty o znacznej wartości. Przed sprzedażą należy uwzględnić możliwe koszty i podatki, a także upewnić się, że wycofanie środków z inwestycji nie spowoduje niekorzystnej straty.
Źródłem kapitału bywa także pomoc rodziny. Może mieć formę darowizny albo pożyczki, lecz sposób przekazania pieniędzy i obowiązki podatkowe zależą od przepisów obowiązujących w danym kraju. Bank może poprosić o potwierdzenie pochodzenia środków, dlatego warto zachować dokumenty i wcześniej zapytać kredytodawcę, jakie zasady stosuje. Część osób kupuje dom wspólnie z partnerem, krewnym lub innym współkupującym. Podział wkładu, rat i kosztów utrzymania może zwiększyć dostępny budżet, ale wymaga jasnych ustaleń dotyczących własności, odpowiedzialności za dług oraz postępowania w razie zmiany sytuacji życiowej.
W niektórych krajach działają programy publiczne oferujące dopłaty, preferencyjne warunki lub gwarancje części wkładu. Ich dostępność, limity, kryteria dochodowe i przeznaczenie mogą się zmieniać, dlatego przed podjęciem decyzji należy sprawdzić aktualne informacje u właściwych instytucji i banku. Pożyczanie pieniędzy na wkład własny wymaga szczególnej ostrożności: dodatkowe zobowiązanie może obniżyć zdolność kredytową i zwiększyć miesięczne obciążenia. Trzeba dokładnie sprawdzić warunki kredytu hipotecznego, ujawnić źródło środków zgodnie z wymaganiami banku i ocenić, czy budżet bezpiecznie udźwignie wszystkie raty.
Przed wyborem domu kupujący powinni sprawdzić swoją zdolność kredytową, czyli oszacować, jaką kwotę bank może pożyczyć przy ich dochodach, wydatkach i obecnych zobowiązaniach. Warto wcześniej uporządkować domowy budżet, ograniczyć niepotrzebne zadłużenie oraz zgromadzić wkład własny i rezerwę na dodatkowe koszty. Symulacja dostępna w internecie może dać orientacyjny obraz możliwości, ale nie zastępuje oceny banku. Przy planowaniu trzeba uwzględnić również wydatki po zakupie, takie jak ubezpieczenie, podatki, wyposażenie czy naprawy.
Porównując kredyty hipoteczne, nie należy kierować się wyłącznie wysokością miesięcznej raty. Znaczenie mają także oprocentowanie i sposób jego ustalania, prowizja, opłaty dodatkowe, wymagane produkty bankowe oraz warunki wcześniejszej spłaty. Warto zestawić całkowity koszt zobowiązania i sprawdzić, jak zmieni się rata, jeśli oprocentowanie wzrośnie. Oferty można porównywać na takich samych założeniach dotyczących kwoty, wkładu własnego i okresu kredytowania; w razie wątpliwości pomocne bywa omówienie dokumentów z niezależnym doradcą.
Jeśli wymarzona nieruchomość przekracza możliwości finansowe, kompromisem może być mniejszy dom albo budynek wymagający remontu. Przed zakupem trzeba jednak oszacować zakres prac, uzyskać kosztorys i pozostawić środki na nieprzewidziane wydatki. Inną strategią jest poszukiwanie domu poza najdroższymi dzielnicami i popularnymi miejscowościami. Niższa cena może oznaczać dłuższy dojazd lub słabszy dostęp do usług, dlatego warto porównać całkowite koszty życia, a nie samą cenę zakupu.
Niektórzy rozważają zakup działki i budowę domu etapami, co pozwala rozłożyć część wydatków w czasie. Taki plan wymaga jednak sprawdzenia kosztów projektu, przyłączy, pozwoleń i finansowania kolejnych etapów. Gdy budżet jest napięty, rozsądne może być odłożenie zakupu do czasu zwiększenia oszczędności albo poprawy sytuacji zawodowej. Dłuższy okres kredytowania zwykle obniża miesięczną ratę, lecz często zwiększa łączną sumę odsetek. Dlatego wybór powinien równoważyć bieżącą wygodę spłaty z kosztem całego zobowiązania.
Bezpieczny zakup domu warto rozpocząć od ustalenia maksymalnej raty, która nie ograniczy nadmiernie codziennego budżetu. Należy uwzględnić nie tylko bieżące dochody i stałe zobowiązania, lecz także wydatki na utrzymanie nieruchomości, transport, ubezpieczenie oraz oszczędzanie. Pomocne jest sprawdzenie, czy rata pozostanie możliwa do opłacenia w razie czasowego spadku dochodów, wzrostu kosztów życia albo innych zmian w sytuacji rodzinnej. Zdolność kredytowa banku to ważna wskazówka, ale nie zastępuje samodzielnej oceny komfortu finansowego.
Następnie warto uporządkować finanse i określić, ile można przeznaczyć na wkład własny. Plan oszczędzania powinien obejmować również koszty transakcyjne, takie jak opłaty notarialne, podatki, wycena nieruchomości czy prowizje. Nie należy zakładać, że wszystkie dostępne środki można wydać przy zakupie. Po przeprowadzce mogą pojawić się wydatki na wyposażenie, pilne naprawy lub dostosowanie domu do potrzeb mieszkańców. Rezerwa na nieprzewidziane sytuacje ogranicza ryzyko konieczności zaciągania dodatkowego, drogiego zadłużenia.
Porównując oferty kredytowe, należy patrzeć szerzej niż na wysokość początkowej raty. Istotne są całkowity koszt finansowania, prowizje, ubezpieczenia, warunki wcześniejszej spłaty oraz zasady zmiany oprocentowania. Przy oprocentowaniu zmiennym rata może wzrosnąć wraz ze zmianą wskaźników rynkowych; także oferta z okresowo stałą stopą wymaga sprawdzenia, co nastąpi po zakończeniu okresu jej obowiązywania. Przed podpisaniem umowy trzeba dokładnie przeczytać wszystkie dokumenty, wyjaśnić niezrozumiałe zapisy i poprosić o symulacje różnych scenariuszy.
Niezależna konsultacja z doradcą kredytowym lub finansowym może pomóc porównać rozwiązania, ale decyzję należy podejmować na podstawie własnych potrzeb i pełnych kosztów. Warto też sprawdzić, czy przedstawione założenia są aktualne, i nie opierać się wyłącznie na prognozie optymistycznej. Zakup domu często staje się możliwy dzięki połączeniu zgromadzonych oszczędności, kredytu, wsparcia bliskich oraz kompromisów dotyczących lokalizacji, metrażu lub standardu. Najważniejsze, by wybór mieścił się w realnym budżecie i pozostawiał przestrzeń na niepewność, a nie wynikał z presji otoczenia.
Dowiedz się, jak sfinansować zakup domu i poznaj strategie, które pomogą Ci zrobić pierwszy krok w stronę własnej nieruchomości!



Join The Discussion