Der Weg ins Eigenheim: Zehn Etappen vom ersten Plan bis zur Schlüsselübergabe
Am Anfang des Hauskaufs steht die Frage, wie das künftige Zuhause zum eigenen Leben passen soll. Dazu gehören nicht nur Lage und Größe, sondern auch Haustyp, Zustand und Raumaufteilung. Überlegen Sie, welche Wege zur Arbeit, zu Schulen, Einkaufsmöglichkeiten und medizinischer Versorgung akzeptabel sind. Ebenso wichtig ist der Blick nach vorn: Eine Familiengründung, veränderte Arbeitsbedingungen oder der Wunsch nach mehr Platz können beeinflussen, welche Immobilie langfristig geeignet ist. Eine klare Prioritätenliste hilft, unverzichtbare Merkmale von bloßen Wünschen zu unterscheiden und die Suche später gezielter auszurichten.
Auf dieser Grundlage lässt sich ein realistisches Gesamtbudget bestimmen. Maßgeblich sind dabei sowohl das verfügbare Eigenkapital als auch die laufenden Einnahmen und Verpflichtungen. Zum Kaufpreis kommen weitere Ausgaben hinzu: Grunderwerbsteuer sowie Notar- und Grundbuchkosten fallen üblicherweise an; je nach Kauf können auch Maklerkosten entstehen. Diese Kaufnebenkosten unterscheiden sich regional und sollten frühzeitig konkret geprüft werden. Planen Sie außerdem Geld für Umzug, notwendige Reparaturen und mögliche unerwartete Ausgaben ein. Wer sämtliche Rücklagen in den Kauf investiert, riskiert, bei späteren Belastungen finanziell wenig Spielraum zu haben.
Der dritte Schritt ist die Vorbereitung der Finanzierung. Prüfen Sie, welche monatliche Rate dauerhaft tragbar ist, nachdem regelmäßige Ausgaben und Rücklagen berücksichtigt wurden. Die maximal mögliche Kreditsumme ist nicht automatisch ein sinnvolles Kaufbudget: Entscheidend ist, dass die Belastung auch bei veränderten Lebensumständen bewältigt werden kann. Vergleichen Sie Angebote verschiedener Kreditgeber und achten Sie neben dem Zinssatz auf Laufzeit, Tilgung und Dauer der Zinsbindung. Eine längere Zinsbindung kann mehr Planungssicherheit bieten, während unterschiedliche Tilgungssätze die Restschuld und Gesamtkosten beeinflussen. Lassen Sie sich Konditionen und mögliche Zusatzkosten transparent erläutern.
Eine Finanzierungsbestätigung vor der ernsthaften Immobiliensuche schafft Klarheit darüber, welcher Preisrahmen realistisch ist. Sie kann außerdem gegenüber Verkäufern zeigen, dass Sie vorbereitet sind. Dennoch sollte sie nicht dazu verleiten, das Budget auszureizen. Eine solide Kalkulation verbindet passende Wohnziele mit ausreichenden Reserven und einer Rate, die langfristig zum Alltag passt.
Im vierten Schritt beginnt die gezielte Suche. Legen Sie zunächst fest, welche Kriterien unverzichtbar sind und wo Spielraum besteht: Dazu zählen Lage, Größe, Zimmerzahl, Grundstück, Verkehrsanbindung und Nähe zu Schulen oder Einkaufsmöglichkeiten. Prüfen Sie zugleich, welche Anforderungen Ihr Budget und Ihre Finanzierung erlauben. Suchen Sie über Immobilienportale, Makler, Banken, Zeitungen und persönliche Kontakte. Suchaufträge und Benachrichtigungen helfen, neue Angebote zeitnah zu entdecken. Vergleichen Sie Exposés jedoch kritisch: Professionelle Fotos zeigen nicht zwingend den tatsächlichen Zustand, und ein knappes Zeitfenster ist kein Grund, ungeprüft zuzusagen. Halten Sie fest, welche Objekte Ihre Kriterien erfüllen und welche Fragen vor einer Besichtigung offen sind.
Bei der Besichtigung sollten Sie das Haus möglichst bei Tageslicht und mit ausreichend Zeit prüfen. Eine vorbereitete Fragenliste macht den Termin strukturierter; achten Sie insbesondere auf Dach, Fassade, Fenster, Heizung und sichtbare Leitungen. Suchen Sie nach Feuchtigkeit, Schimmel oder ungewöhnlichen Gerüchen und werfen Sie auch einen Blick in Keller, Dachboden und Nebenräume. Fragen Sie nach dem Alter und der Wartung technischer Anlagen sowie nach erfolgten Reparaturen. Prüfen Sie, ob An- oder Umbauten fachgerecht ausgeführt und genehmigt wurden. Machen Sie Notizen und, sofern erlaubt, Fotos. Bei älteren oder baulich auffälligen Immobilien kann ein unabhängiger Sachverständiger Mängel erkennen, deren Folgen für Laien schwer einzuschätzen sind.
Im sechsten Schritt folgt die Prüfung der Unterlagen. Fordern Sie einen aktuellen Grundbuchauszug, den Energieausweis, Baupläne und eine nachvollziehbare Wohnflächenberechnung an. Lassen Sie sich Belege zu Modernisierungen zeigen und erkundigen Sie sich nach Rechten Dritter, etwa Wegerechten, sowie nach möglichen Baulasten. Unstimmigkeiten oder fehlende Dokumente sollten vor einer Kaufentscheidung geklärt werden. Bewerten Sie anschließend nicht nur den Kaufpreis, sondern auch absehbare Sanierungen, laufende Kosten und erkennbare Risiken. Eine alte Heizung, ein sanierungsbedürftiges Dach oder ungeklärte bauliche Veränderungen können erhebliche Zusatzaufwendungen bedeuten. Holen Sie bei Bedarf Kostenschätzungen ein und beziehen Sie diese in Ihre Preisverhandlung und Finanzplanung ein. Ein niedrig angesetzter Preis ist daher nicht automatisch ein gutes Angebot: Entscheidend ist, ob Zustand, Unterlagen, Folgekosten und Lage insgesamt zu Ihren Möglichkeiten und Erwartungen passen.
Nachdem Finanzierung und passende Immobilie feststehen, beginnt die Verhandlung über den Kaufpreis. Der Angebotspreis sollte nicht isoliert betrachtet werden: Vergleichen Sie ähnliche Immobilien in der Umgebung und berücksichtigen Sie Lage, Größe, Zustand sowie erkennbare Mängel. Auch absehbare Ausgaben, etwa für Heizung, Dach oder energetische Verbesserungen, können bei der Einschätzung des Werts eine Rolle spielen. Prüfen Sie, ob die Preisvorstellung mit Ihrer Finanzierung und den verfügbaren Rücklagen vereinbar ist. Ein möglicher Verhandlungsspielraum sollte sachlich und mit konkreten, nachvollziehbaren Argumenten angesprochen werden. Dazu können dokumentierte Schäden, notwendige Reparaturen oder aussagekräftige Vergleichsangebote gehören. Legen Sie vorab Ihre persönliche finanzielle Obergrenze fest und überschreiten Sie sie nicht unter Verkaufsdruck.
Vor einer verbindlichen Zusage sollten außerdem alle Bestandteile des Verkaufs eindeutig geklärt sein. Fragen Sie, welche Einbauten, Geräte oder sonstigen Gegenstände im Kaufpreis enthalten sind und was der Verkäufer mitnimmt. Vereinbarungen zu Fristen, zugesicherten Eigenschaften oder noch auszuführenden Arbeiten sollten nicht allein mündlich getroffen werden. Halten Sie relevante Absprachen schriftlich fest und besprechen Sie, ob sie in den Kaufvertrag aufgenommen werden müssen. So lässt sich vermeiden, dass Käufer und Verkäufer später unterschiedliche Erwartungen an den Umfang des Verkaufs oder den Zustand der Immobilie haben.
Im nächsten Schritt wird der Vertragsentwurf geprüft. Der Notar erläutert den rechtlichen Ablauf und beurkundet den Kaufvertrag, übernimmt jedoch keine individuelle technische Begutachtung und prüft auch nicht, ob die Finanzierung für Sie persönlich tragbar ist. Kontrollieren Sie deshalb insbesondere Kaufpreis und Zahlungsbedingungen, den vorgesehenen Übergabetermin, die Beschreibung des Zustands, mitverkaufte Gegenstände sowie Regelungen zu bekannten Mängeln. Lesen Sie den Entwurf rechtzeitig und bitten Sie bei Unklarheiten um Erläuterung oder Korrektur, bevor Sie unterschreiben. Offene Punkte sollten vor dem Beurkundungstermin geklärt sein. Erst mit der notariellen Beurkundung wird der Kaufvertrag verbindlich; eine vorherige mündliche Einigung ersetzt diesen Schritt nicht. Nehmen Sie sich daher ausreichend Zeit für die Prüfung und lassen Sie sich nicht zu einer vorschnellen Zustimmung drängen.
Schritt neun: den Kauf vollziehen. Mit der notariellen Beurkundung ist der Kaufvertrag geschlossen, der Kaufpreis aber meist noch nicht sofort fällig. Zunächst müssen die vertraglich vereinbarten Voraussetzungen erfüllt sein. Dazu zählen je nach Kauf unter anderem die Eintragung der Auflassungsvormerkung im Grundbuch und erforderliche Genehmigungen. Sobald alles vorliegt, informiert der Notar die Beteiligten mit einer Fälligkeitsmitteilung über den Zahlungstermin. Überweisen Sie den Kaufpreis ausschließlich nach dieser Mitteilung und auf das dort angegebene Konto. Prüfen Sie frühzeitig, ob Darlehensmittel und Eigenkapital rechtzeitig verfügbar sind, damit es nicht zu Verzögerungen kommt. Bewahren Sie Zahlungsnachweise und die Schreiben des Notars sorgfältig auf.
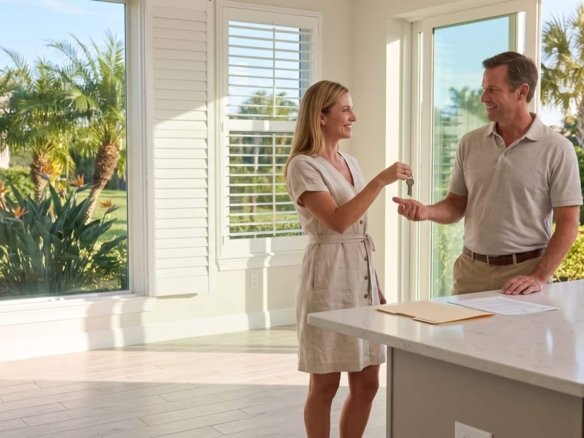
Nach der Zahlung veranlasst der Notar die Eigentumsumschreibung im Grundbuch. Erst mit dieser Eintragung werden Sie rechtlich Eigentümerin oder Eigentümer. Der genaue Ablauf und die Dauer können je nach Grundbuchamt und den Umständen des Kaufs variieren. Stimmen Sie mit der Verkäuferseite ab, wann Besitz, Nutzen und Lasten übergehen und zu welchem Termin die Schlüsselübergabe stattfindet.
Schritt zehn: die Übergabe organisieren und ankommen. Gehen Sie die Immobilie gemeinsam durch und halten Sie den Zustand in einem Übergabeprotokoll fest. Notieren Sie Datum, Zählerstände, die Anzahl der übergebenen Schlüssel sowie sichtbare Mängel oder Abweichungen von den Vereinbarungen. Ergänzen Sie bei Bedarf Fotos und lassen Sie das Protokoll von beiden Seiten unterschreiben. Lassen Sie sich außerdem verfügbare Unterlagen, etwa Bedienungsanleitungen, Wartungsnachweise und Informationen zu technischen Anlagen, aushändigen.
Nach dem Einzug folgen organisatorische Aufgaben: Melden Sie Ihren Wohnsitz um, informieren Sie Versicherungen und Versorger und klären Sie kommunale Abgaben. Planen Sie notwendige Arbeiten, ohne dabei einen finanziellen Puffer aufzubrauchen. Als Checkliste umfasst der Weg ins Eigenheim somit Planung, Finanzierung, Suche, Prüfung, Vertrag, Kaufpreiszahlung, Eigentumsumschreibung und Übergabe. Eine sorgfältige Dokumentation hilft, Fristen und Absprachen im Blick zu behalten; Rücklagen bleiben auch nach dem Einzug wichtig, denn Reparaturen und unerwartete Ausgaben können jederzeit anfallen.
Verwirklichen Sie Ihren Traum vom Eigenheim – entdecken Sie jetzt die wichtigsten Schritte zum eigenen Zuhause!


Join The Discussion