
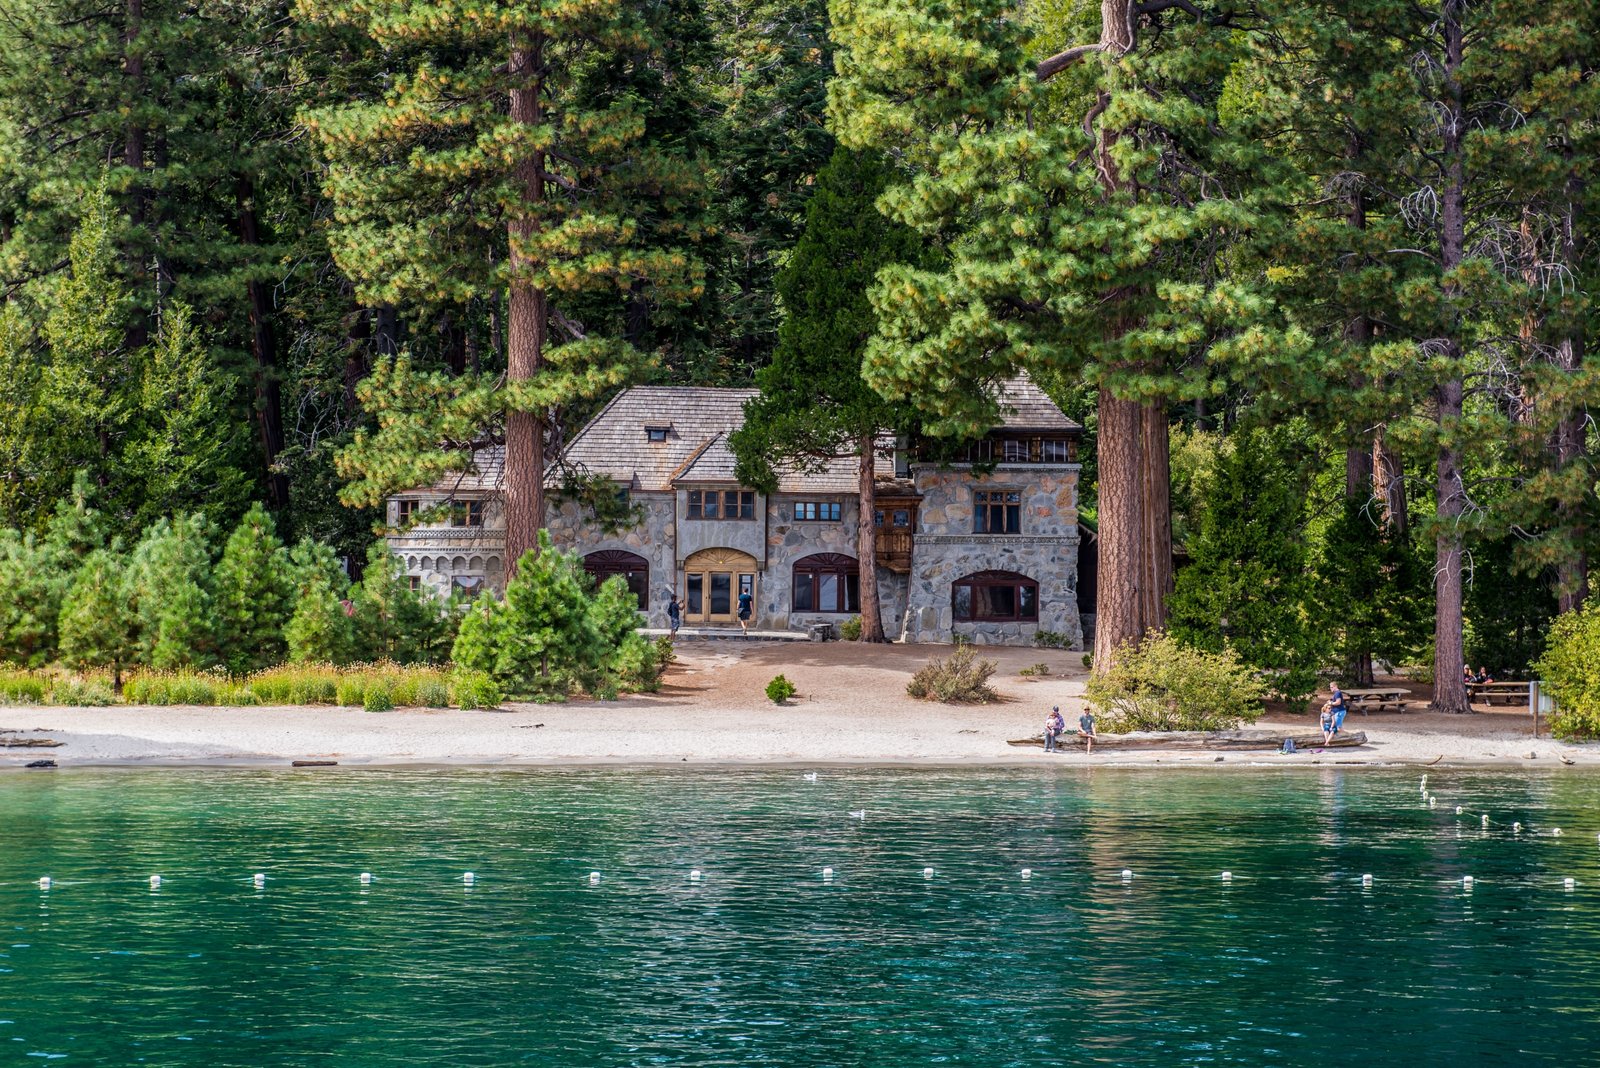
Casa vacanze: vantaggi, costi e criteri per capire se conviene acquistarla
Acquistare una casa vacanze può rispondere a due esigenze diverse ma spesso complementari: il desiderio personale di avere un luogo familiare per trascorrere il tempo libero e la volontà di realizzare un investimento immobiliare. La disponibilità di un’abitazione in una località apprezzata consente di organizzare ferie, weekend e ricorrenze con maggiore libertà, senza dipendere dalla disponibilità delle strutture ricettive, dai periodi di alta stagione o dalle variazioni delle tariffe.
Uno dei vantaggi più evidenti consiste nella possibilità di personalizzare gli spazi secondo le proprie abitudini. Arredi, distribuzione degli ambienti e dotazioni possono essere scelti per rendere la permanenza più confortevole e funzionale, creando un ambiente riconoscibile e adatto alle esigenze della famiglia. La casa offre inoltre maggiore privacy rispetto a un albergo o a una casa in affitto e permette di accogliere parenti e amici, condividendo soggiorni e occasioni speciali senza sostenere ogni volta i costi di più camere o appartamenti.
Quando non viene utilizzato dal proprietario, l’immobile può generare un reddito mediante affitti brevi o stagionali. Questa opportunità può contribuire a compensare spese come manutenzione, utenze, imposte e rate del finanziamento, ma il rendimento non è automatico. Dipende dalla posizione, dalla domanda turistica, dalla durata della stagione, dallo stato della casa e dalla capacità di gestire prenotazioni, pulizie, assistenza agli ospiti e adempimenti previsti.
Un ulteriore possibile beneficio è la rivalutazione dell’immobile nel tempo. Tuttavia, l’aumento del valore non è garantito e varia in funzione dell’andamento del mercato locale, della qualità delle infrastrutture e dei servizi, dei collegamenti e dell’attrattività della destinazione. Per questa ragione, la scelta dovrebbe considerare sia il piacere di disporre di una seconda abitazione sia la sostenibilità economica dell’acquisto.
Il prezzo di acquisto rappresenta soltanto il primo elemento del budget necessario per una casa vacanze. Occorre aggiungere imposte, costi notarili, eventuale provvigione dell’agenzia, spese di istruttoria e perizia se si ricorre a un finanziamento. Prima del rogito è inoltre prudente stimare i lavori di ristrutturazione, gli adeguamenti degli impianti, gli arredi, gli elettrodomestici e le dotazioni necessarie per ospitare gli utenti.
Nel bilancio annuale rientrano utenze, connessione internet, assicurazione sull’immobile, manutenzione ordinaria e interventi straordinari. Vanno considerate anche le tasse locali, come IMU e TARI quando applicabili, oltre alle spese condominiali. Queste ultime possono aumentare in presenza di ascensore, piscina, giardino o lavori deliberati dall’assemblea. È utile distinguere i costi fissi, sostenuti anche quando l’abitazione resta vuota, da quelli variabili, legati all’utilizzo e al numero di ospiti.
Con un mutuo, l’anticipo riduce l’importo finanziato ma richiede capitale immediatamente disponibile. La rata deve essere valutata insieme agli interessi complessivi, alla durata e alle eventuali spese accessorie. Un piano sostenibile deve consentire di pagare il debito anche nei periodi senza reddito da locazione, considerando tasse, manutenzioni e possibili aumenti dei tassi per i finanziamenti variabili. Un indebitamento eccessivo può trasformare l’investimento in un impegno difficile da mantenere.
Se si prevede di affittare la casa, il ricavo lordo non coincide con quello effettivo. Bisogna sottrarre pubblicità, fotografie, pulizie, lavanderia e biancheria, check-in, piccoli interventi e, se presente, il compenso di un gestore professionale. Le piattaforme applicano commissioni e la domanda può diminuire in bassa stagione, lasciando periodi di mancata occupazione. Prima di decidere, conviene costruire un budget realistico con scenari prudenziali, accantonare un fondo per gli imprevisti e confrontare il costo annuo complessivo con quello di soggiorni in affitto, includendo il valore dell’uso personale.
La scelta della località è uno dei fattori che incidono maggiormente sul valore di una casa vacanze e sulla qualità dell’esperienza del proprietario. Prima dell’acquisto è utile considerare la distanza dalla residenza principale, i tempi di percorrenza e la facilità di raggiungimento in auto, treno o aereo. Collegamenti efficienti rendono l’immobile più semplice da utilizzare personalmente e più interessante per eventuali ospiti.
La zona dovrebbe inoltre offrire servizi essenziali, sicurezza e attrazioni coerenti con il tipo di soggiorno desiderato. La vicinanza al mare, alla montagna, a un lago o a una città d’arte può sostenere la domanda, ma è importante valutare anche il clima e la durata effettiva della stagione turistica. Una destinazione frequentata soltanto per poche settimane potrebbe limitare l’utilizzo e la redditività dell’investimento, mentre un territorio attrattivo durante gran parte dell’anno offre maggiore flessibilità.
Anche le caratteristiche dell’immobile influenzano comfort e potenziale di utilizzo. Una metratura adeguata, un numero sufficiente di camere e bagni, spazi esterni vivibili e un posto auto possono aumentare l’attrattiva, così come una buona vista o la vicinanza ai principali punti d’interesse. Efficienza energetica, connessione internet stabile, accessibilità e impianti in buono stato contribuiscono a contenere i costi e a migliorare l’esperienza degli occupanti.
Prima di procedere è indispensabile verificare la documentazione catastale e urbanistica, l’agibilità, l’assenza di difformità e gli eventuali vincoli paesaggistici o territoriali. Vanno esaminate anche le condizioni strutturali, il rischio idrogeologico e, negli edifici condominiali, il regolamento relativo agli affitti brevi. Questi controlli aiutano a prevenire limitazioni, spese impreviste e difficoltà nella gestione.
Infine, visitare la zona in diversi periodi dell’anno permette di valutarne il rumore, l’affollamento, la disponibilità dei servizi e la reale vivibilità. Un sopralluogo durante l’alta stagione e uno nei mesi meno frequentati offre una percezione più realistica del possibile utilizzo della casa.
Per capire se acquistare una casa vacanze sia una scelta adatta, è utile partire dall’uso personale previsto. Occorre stimare quante settimane all’anno si trascorreranno nell’immobile, in quali periodi e con quale regolarità. Un utilizzo frequente e programmato può giustificare il possesso di una base stabile; se, invece, la casa verrebbe occupata solo occasionalmente, l’affitto stagionale potrebbe offrire maggiore flessibilità e costi complessivi inferiori.
Il secondo passaggio consiste nello stabilire un budget massimo, includendo non soltanto il prezzo di acquisto, ma anche imposte, notaio, eventuali lavori, arredi, utenze, assicurazione, manutenzione e spese condominiali. A questo quadro vanno aggiunti i costi del finanziamento, valutando una rata sostenibile anche in presenza di periodi senza locazioni o di imprevisti. È prudente evitare che l’investimento dipenda da un indebitamento eccessivo.
Per stimare la redditività, bisogna formulare ipotesi realistiche sui ricavi: numero di settimane affittabili, tariffe effettivamente praticate nella zona, commissioni delle piattaforme, pulizie, gestione degli ospiti, imposte e possibili periodi di bassa stagione. Il punto di pareggio si ottiene confrontando i ricavi netti annuali con tutti i costi, compresa la rata del mutuo. Le previsioni dovrebbero basarsi su dati verificabili e su scenari prudenti, non sulle migliori performance pubblicizzate da altri proprietari.
L’acquisto può essere sensato per chi conosce bene la località, dispone di risorse finanziarie adeguate, desidera una base stabile e accetta un impegno di lungo periodo. È necessario, tuttavia, valutare la disponibilità concreta a gestire manutenzione, prenotazioni, ospiti, emergenze e adempimenti amministrativi. La prudenza è d’obbligo quando la domanda turistica è incerta, l’immobile viene utilizzato raramente o i ricavi attesi non sono documentati.
Tra le alternative rientrano l’affitto stagionale, la multiproprietà, la comproprietà regolamentata e l’acquisto di immobili destinati esclusivamente alla locazione. La decisione dovrebbe quindi combinare esigenze personali, analisi finanziaria e consulenza di professionisti qualificati, verificando prima dell’acquisto le norme fiscali, urbanistiche e locali applicabili.
Scopri se una Casa vacanze è l’investimento giusto per te e valuta oggi stesso vantaggi, costi e opportunità!



Join The Discussion