
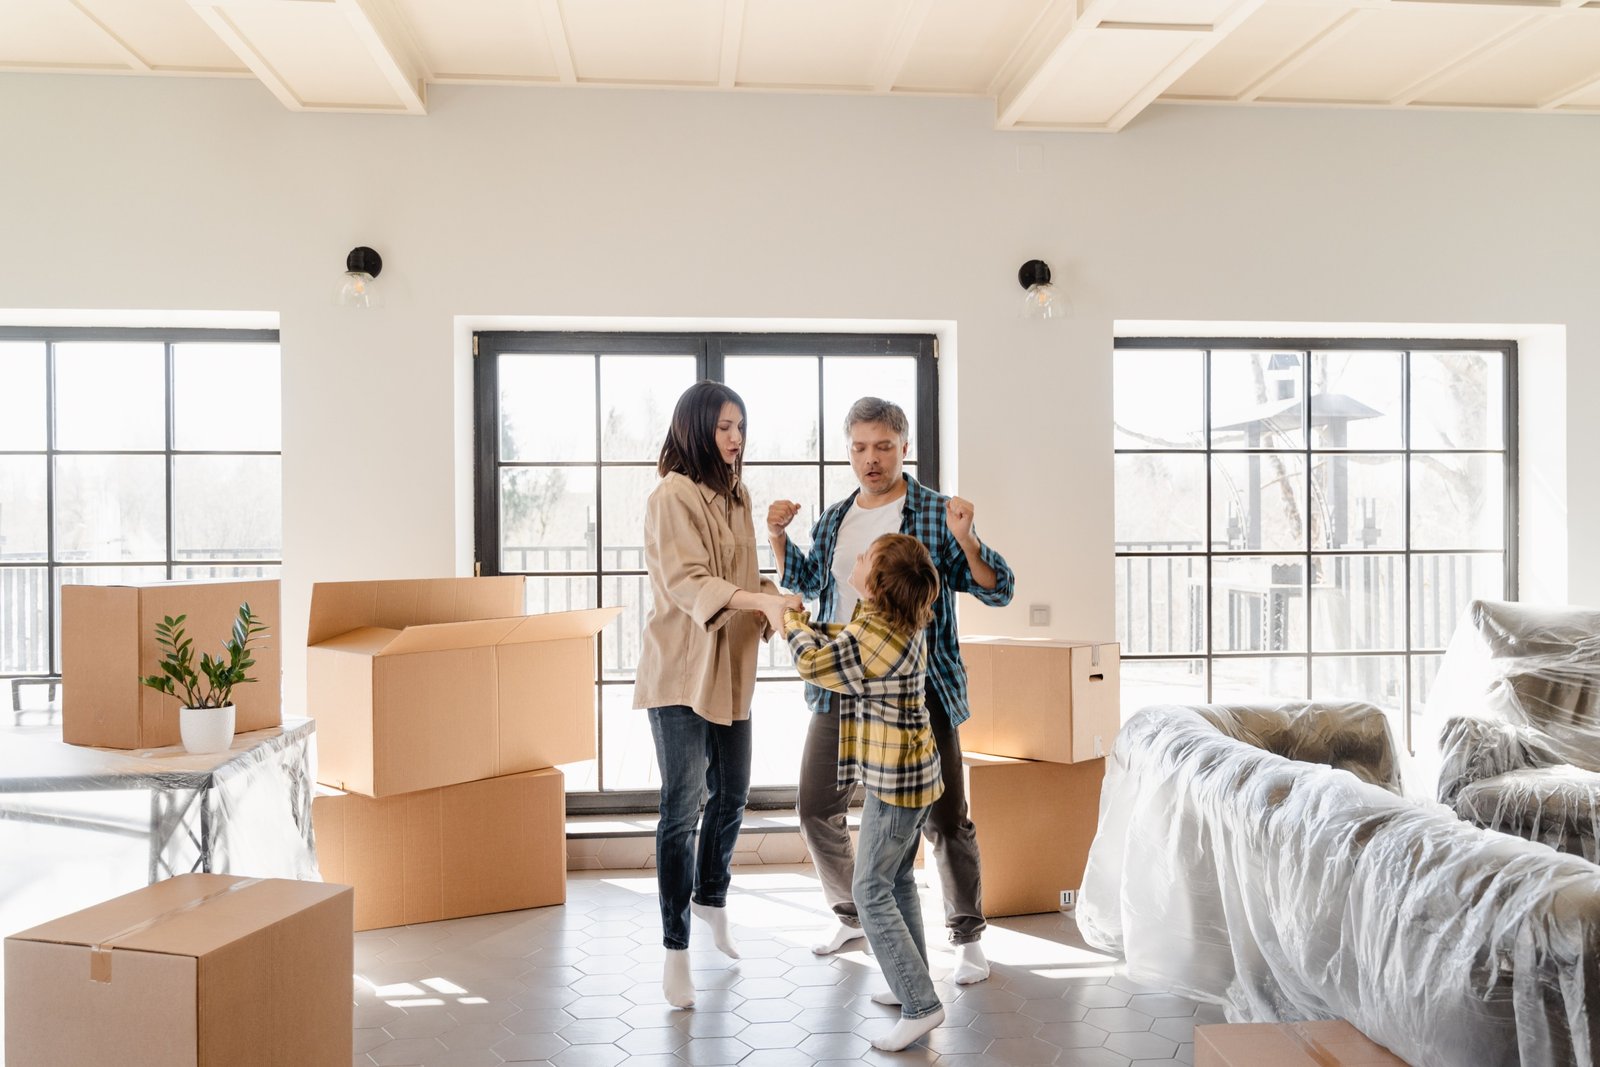
Własny dom jako inwestycja w bezpieczeństwo, niezależność i przyszłość
Posiadanie własnego domu może wyraźnie wzmacniać poczucie stabilizacji życiowej. Mieszkańcy nie muszą obawiać się wypowiedzenia umowy najmu, nagłej podwyżki czynszu ani decyzji właściciela, która zmusiłaby ich do szybkiej przeprowadzki. Taka przewidywalność ułatwia planowanie wydatków, wybór miejsca zamieszkania oraz podejmowanie ważnych decyzji rodzinnych. Dom staje się stałym punktem odniesienia, szczególnie istotnym w okresach zmian zawodowych, powiększania rodziny lub opieki nad bliskimi.
Własna nieruchomość zapewnia również większą kontrolę nad codziennymi warunkami życia. Właściciele mogą samodzielnie decydować o układzie pomieszczeń, sposobie ich użytkowania i zakresie modernizacji. Przestrzeń można dostosować do potrzeb dzieci, partnera, seniorów lub innych członków rodziny. W domu może powstać pokój dla dziecka, gabinet do pracy zdalnej, miejsce do nauki, przestrzeń rekreacyjna albo łazienka wyposażona w udogodnienia ułatwiające poruszanie się osobom starszym.
Możliwość modyfikowania budynku w kolejnych latach pozwala lepiej odpowiadać na zmieniający się styl życia. Rodzina nie musi każdorazowo szukać większego lokalu, gdy pojawiają się nowe potrzeby. Rozbudowa, adaptacja poddasza, wydzielenie dodatkowego pokoju czy poprawa efektywności energetycznej mogą zwiększyć komfort i funkcjonalność domu. Tym samym nieruchomość wspiera długoterminowe planowanie oraz pomaga tworzyć otoczenie odpowiadające indywidualnym priorytetom mieszkańców.
Bezpieczeństwo związane z własnym domem nie oznacza jednak braku obowiązków. Właściciel odpowiada za remonty, naprawy, ubezpieczenie, podatki i bieżące utrzymanie budynku oraz jego otoczenia. Warto uwzględniać te koszty w budżecie i tworzyć rezerwę na nieprzewidziane wydatki. Odpowiedzialne zarządzanie nieruchomością pozwala zachować jej wartość, ograniczyć ryzyko awarii i sprawić, że stabilizacja wynika nie tylko z samego posiadania domu, lecz także z jego świadomego utrzymywania.
Posiadanie własnego domu daje przede wszystkim swobodę podejmowania decyzji dotyczących codziennego otoczenia. Właściciel nie musi prosić wynajmującego ani administracji o zgodę na odświeżenie ścian, wymianę podłogi czy zmianę oświetlenia. Może samodzielnie wybrać materiały wykończeniowe, kolory, meble i wyposażenie, kierując się własnym gustem, budżetem oraz potrzebami domowników. Taka niezależność pozwala urządzić przestrzeń, która rzeczywiście odpowiada określonemu stylowi życia.
Dom można również dostosowywać do zmieniających się okoliczności. Remont może obejmować zmianę układu pomieszczeń, wydzielenie dodatkowego pokoju, stworzenie garderoby albo połączenie kuchni z salonem. Właściciel ma większą swobodę w instalowaniu nowoczesnych rozwiązań technicznych, takich jak pompa ciepła, klimatyzacja, fotowoltaika, inteligentne sterowanie oświetleniem czy system monitoringu. Decyzje te mogą poprawić wygodę, bezpieczeństwo i efektywność energetyczną budynku.
Istotnym atutem jest także dodatkowa przestrzeń poza samym wnętrzem. Ogród umożliwia odpoczynek, uprawę roślin i organizowanie czasu na świeżym powietrzu, a taras może stać się miejscem spotkań lub pracy w cieplejszych miesiącach. Garaż, piwnica, strych albo pomieszczenie gospodarcze zapewniają miejsce na samochód, narzędzia, sprzęt sportowy i sezonowe przedmioty. Dzięki temu łatwiej utrzymać porządek bez ograniczania powierzchni mieszkalnej.
Własny dom często oznacza również większą prywatność. Odpowiednie rozmieszczenie budynku, ogrodzenie, roślinność i rozwiązania akustyczne mogą ograniczyć hałas oraz wpływ sąsiedztwa na codzienne funkcjonowanie. Ma to znaczenie dla osób pracujących zdalnie, rodzin z dziećmi i właścicieli zwierząt, którzy mogą lepiej dopasować otoczenie do swoich potrzeb. Komfort nie wynika więc wyłącznie z większego metrażu, lecz także z możliwości samodzielnego kształtowania przestrzeni i korzystania z niej na własnych zasadach.
Własny dom może być istotnym składnikiem majątku, ponieważ łączy funkcję mieszkaniową z możliwością budowania kapitału. W przypadku najmu comiesięczna opłata zapewnia dostęp do lokalu, lecz co do zasady nie zwiększa majątku najemcy. Rata kredytu hipotecznego również stanowi obciążenie budżetu, jednak jej część przeznaczona na spłatę kapitału stopniowo zwiększa udział właściciela w nieruchomości. Alternatywą jest zakup za gotówkę, który wymaga dużego jednorazowego wydatku, ale ogranicza koszty odsetkowe i ryzyko związane ze zmianą oprocentowania.
Wartość domu oraz działki może z czasem wzrosnąć, zwłaszcza gdy nieruchomość znajduje się w atrakcyjnej lokalizacji, ma dobry stan techniczny i odpowiada potrzebom rynku. Nie jest to jednak gwarantowany wynik. Na cenę wpływają między innymi sytuacja gospodarcza, poziom popytu, infrastruktura, dostępność usług oraz ogólne trendy na rynku nieruchomości. Regularna konserwacja i przemyślane modernizacje mogą pomagać w utrzymaniu wartości, lecz wymagają dodatkowych nakładów.
Pełna kalkulacja powinna obejmować nie tylko cenę zakupu lub ratę, ale także wkład własny, odsetki, podatki, ubezpieczenie, opłaty eksploatacyjne, konserwację i remonty. Niezbędna jest również rezerwa na awarie oraz nieprzewidziane wydatki. Własna nieruchomość może w przyszłości służyć jako zabezpieczenie finansowe, zostać przekazana dzieciom albo sprzedana w celu pozyskania kapitału. Takie możliwości wspierają długoterminowe planowanie, pod warunkiem że decyzja poprzedzona jest oceną dochodów, zobowiązań i realnych kosztów utrzymania.
Posiadanie własnego domu oznacza więcej niż dysponowanie prywatnym adresem. Daje większą niezależność od zmian na rynku najmu, podwyżek czynszu oraz decyzji właściciela wynajmowanego lokalu. Mieszkańcy mogą samodzielnie ustalać zasady korzystania z przestrzeni, planować remonty i dostosowywać otoczenie do swoich potrzeb. Taka swoboda jest szczególnie istotna w okresach zmian zawodowych, powiększania rodziny lub konieczności zapewnienia opieki bliskim.
Dom może również stać się miejscem o wyjątkowo osobistym charakterze. Układ pomieszczeń, ogród, wyposażenie i sposób organizacji codzienności odzwierciedlają priorytety mieszkańców, a nie ograniczenia narzucone przez umowę najmu. Z czasem nieruchomość gromadzi wspomnienia i nabiera trwałej wartości sentymentalnej. Jednocześnie, przy odpowiedniej lokalizacji i utrzymaniu, może zachować znaczenie majątkowe oraz stanowić element planowania finansowego rodziny.
Funkcje domu mogą zmieniać się wraz z kolejnymi etapami życia. Początkowo zapewnia spokojne miejsce do odpoczynku i wychowywania dzieci, później może służyć jako wygodna przestrzeń do pracy zdalnej lub baza dla działalności gospodarczej prowadzonej zgodnie z obowiązującymi przepisami. Wydzielona część budynku może także generować dodatkowy dochód z najmu. Przed takim rozwiązaniem należy jednak sprawdzić lokalne regulacje, wymogi formalne, zobowiązania podatkowe, ubezpieczenie oraz koszty eksploatacji.
W perspektywie emerytalnej własny dom może ograniczyć wydatki związane z mieszkaniem i zapewnić większą stabilność. Nie jest jednak automatycznie bezpieczną inwestycją dla każdego. Decyzja powinna uwzględniać indywidualne możliwości finansowe, plany rodzinne, lokalizację, przewidywane koszty oraz gotowość do odpowiedzialnego utrzymania nieruchomości. Dopiero takie podejście pozwala ocenić, czy dom rzeczywiście odpowiada potrzebom dziś i w przyszłości.
Znajdź swój wymarzony dom i zainwestuj w bezpieczną przyszłość już dziś!



Join The Discussion