
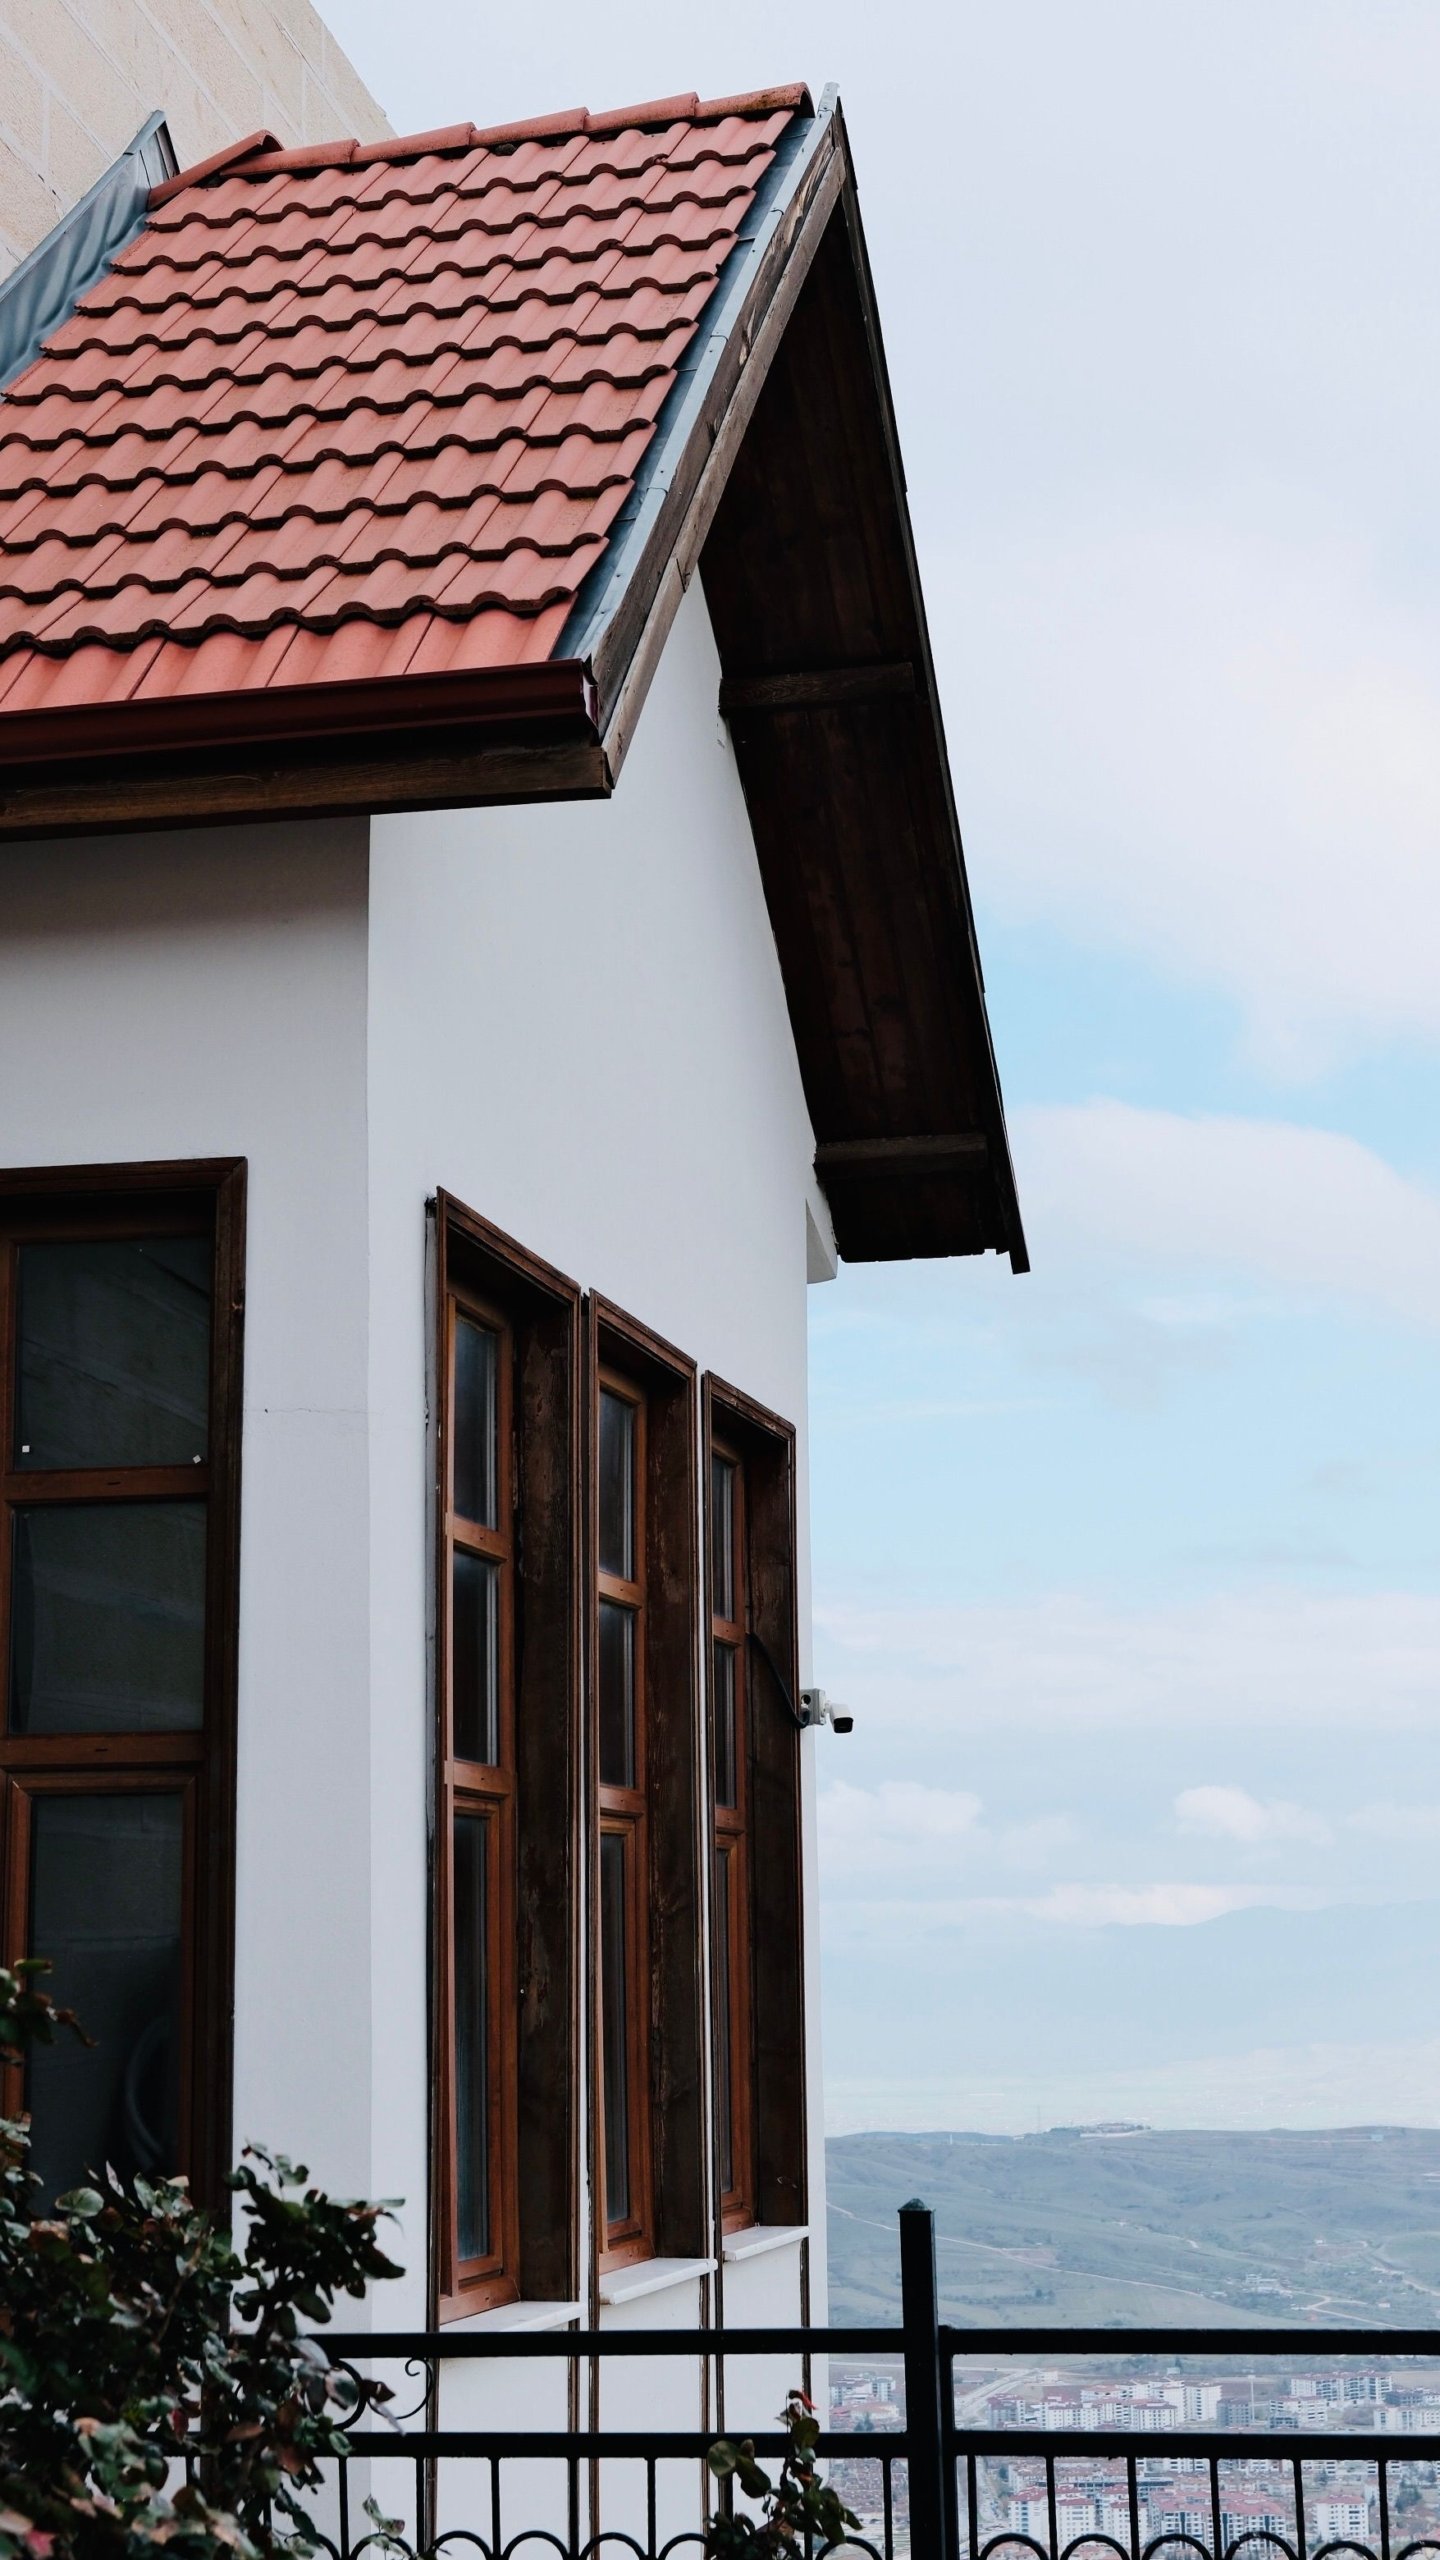
Dom wakacyjny jako inwestycja i miejsce wypoczynku — zalety, koszty oraz praktyczne wskazówki
Zakup domu wakacyjnego może być uzasadniony przede wszystkim wtedy, gdy właściciele planują regularnie wracać w to samo miejsce. Stała baza wypoczynkowa sprawdza się w przypadku rodzin, które cenią własną przestrzeń, przewidywalne warunki oraz możliwość urządzenia wnętrza zgodnie z indywidualnymi potrzebami. Taka nieruchomość może również pełnić funkcję przyszłego miejsca zamieszkania po przejściu na emeryturę albo bezpiecznej przestrzeni na rodzinne wakacje przez wiele lat.
Istotne znaczenie ma lokalizacja. Dom położony niedaleko stałego miejsca zamieszkania łatwiej wykorzystywać podczas krótkich weekendów, natomiast obiekt oddalony o wiele godzin drogi wymaga dłuższych, rzadziej planowanych pobytów. Przed zakupem warto określić, jak często nieruchomość będzie używana, ile osób ma z niej korzystać oraz czy potrzebne są dodatkowe udogodnienia, takie jak ogród, garaż, bliskość plaży lub dostęp do szlaków turystycznych.
Dla części nabywców dom wakacyjny jest także inwestycją. Można rozważyć wynajem krótkoterminowy w okresach, gdy właściciele z niego nie korzystają, jednak przychody zależą od sezonu, lokalnego popytu, standardu obiektu i kosztów obsługi. Wynajem długoterminowy zapewnia większą przewidywalność, lecz ogranicza dostępność nieruchomości dla właścicieli.
W porównaniu z wynajmem krótkoterminowym własny dom daje większą swobodę, brak konieczności każdorazowego poszukiwania noclegu i możliwość stopniowego dostosowania przestrzeni. Jednocześnie oznacza wieloletnie zobowiązanie finansowe, koszty utrzymania, podatki, remonty oraz mniejszą elastyczność w wyborze miejsca wypoczynku. Wynajem pozostaje korzystniejszy dla osób podróżujących w różne regiony lub korzystających z wakacyjnych wyjazdów sporadycznie.
Decyzja powinna wynikać z realnego sposobu użytkowania, a nie wyłącznie z emocji, mody czy przekonania, że każda nieruchomość automatycznie zyska na wartości. Przed podpisaniem umowy warto przeanalizować budżet, odległość, przewidywaną częstotliwość pobytów i możliwe scenariusze wykorzystania obiektu.
Własny dom wakacyjny łączy funkcję prywatnego miejsca wypoczynku z potencjałem inwestycyjnym. Najważniejszą korzyścią jest swoboda korzystania z przestrzeni urządzonej zgodnie z własnymi potrzebami. Właściciel może samodzielnie wybrać układ pomieszczeń, wyposażenie, miejsce do pracy, taras czy ogród, bez ograniczeń typowych dla hotelu lub wynajmowanego apartamentu. Większa powierzchnia ułatwia również wspólny pobyt rodzinie i przyjaciołom.
Posiadanie takiej nieruchomości eliminuje konieczność szukania noclegu w sezonie, gdy ceny rosną, a dostępność obiektów jest ograniczona. Wyjazd może stać się spontaniczny: wystarczy spakować najpotrzebniejsze rzeczy i ruszyć do własnego domu. Obiekt może pełnić funkcję stałego miejsca spotkań podczas świąt, weekendów i wakacji, wzmacniając rodzinne relacje. Prywatność, brak przypadkowych sąsiadów za ścianą oraz możliwość spędzania czasu według własnego rytmu są istotnymi przewagami nad hotelem.
Dom można także dostosować do szczególnych potrzeb dzieci, seniorów lub zwierząt. Przemyślane udogodnienia, bezpieczny ogród i odpowiednia liczba łazienek zwiększają komfort każdego użytkownika. Dodatkową zaletą jest możliwość przechowywania rowerów, kajaków, nart, desek czy mebli ogrodowych na miejscu, bez konieczności transportowania ich przy każdym wyjeździe.
W okresach, gdy właściciel nie korzysta z nieruchomości, wynajem może generować dodatkowe przychody i częściowo pokrywać koszty utrzymania. Ich wysokość zależy jednak od sezonowości, standardu, atrakcyjności regionu, konkurencji oraz jakości zarządzania rezerwacjami, sprzątaniem i obsługą gości. Dobrze położony i właściwie utrzymany obiekt może również chronić część kapitału przed inflacją, a w dłuższej perspektywie zyskiwać na wartości. Nie jest to gwarantowany wynik, dlatego przed zakupem należy przeanalizować popyt, lokalne ceny i realne koszty eksploatacji.
Cena ofertowa domu wakacyjnego stanowi zaledwie początek kalkulacji. Do budżetu zakupu należy doliczyć wymagany wkład własny, ratę kredytu oraz odsetki, a także podatek od czynności cywilnoprawnych lub podatek VAT, zależnie od rodzaju transakcji. Koszty formalne obejmują wynagrodzenie notariusza, opłaty sądowe, prowizję pośrednika oraz analizę prawną i techniczną nieruchomości. Warto sprawdzić stan księgi wieczystej, instalacji, dachu i konstrukcji, ponieważ pozorna oszczędność na ekspertyzie może później oznaczać kosztowną naprawę.
Równie istotne są wydatki stałe ponoszone po zakupie. Należą do nich podatki lokalne, ubezpieczenie, media, internet, ogrzewanie, wywóz odpadów i ewentualne opłaty administracyjne. W mniej uczęszczanych lub odosobnionych lokalizacjach trzeba również uwzględnić ochronę i monitoring. Wysokość rachunków może zmieniać się sezonowo, dlatego rozsądnie jest przyjąć średnią roczną, a nie koszt z jednego, wyjątkowo korzystnego miesiąca.
Osobną kategorię tworzą koszty sezonowe i nieprzewidziane. Dom wymaga remontów, konserwacji dachu, instalacji i ogrodu, a także odśnieżania, sprzątania, wymiany wyposażenia oraz napraw po pobycie gości. Dobrym rozwiązaniem jest utworzenie rezerwy na awarie i większe prace, nawet jeśli w pierwszych latach obiekt nie wymaga remontu.
Przy wynajmie należy doliczyć prowizje platform, obsługę rezerwacji, sprzątanie, pranie, marketing, rozliczenia podatkowe i ewentualne wynagrodzenie zarządcy. Rentowność najlepiej oceniać na podstawie konserwatywnego obłożenia i rzeczywistych stawek najmu, po odjęciu wszystkich kosztów oraz rezerwy finansowej. Nie warto opierać decyzji na maksymalnych przychodach osiąganych wyłącznie w szczycie sezonu.
Bezpieczny zakup domu wakacyjnego warto rozpocząć od określenia maksymalnego budżetu, który obejmuje nie tylko cenę ofertową, lecz także podatek, opłaty notarialne, prowizję, wyposażenie i ewentualny remont. Należy jasno ustalić, czy nieruchomość będzie służyć przede wszystkim własnemu wypoczynkowi, wynajmowi turystycznemu, czy obu tym celom. Znaczenie mają również planowana częstotliwość użytkowania oraz akceptowalny poziom miesięcznych kosztów utrzymania.
Lokalizację trzeba ocenić nie tylko w szczycie sezonu. Warto sprawdzić czas dojazdu, jakość dróg, dostępność transportu, sklepów, lekarza i podstawowych usług, a także bezpieczeństwo okolicy. Istotne są całoroczne atrakcje, ponieważ zwiększają użyteczność obiektu i potencjał najmu poza wakacjami. Należy również zweryfikować ryzyko powodziowe, dostęp do mediów oraz miejscowe plany zagospodarowania, które mogą zmienić charakter otoczenia.
Przed podpisaniem umowy dom powinien zostać poddany niezależnej kontroli technicznej. Ekspert powinien ocenić konstrukcję, ślady wilgoci, dach, izolację, instalację elektryczną i wodną, ogrzewanie, wentylację oraz stan działki. W przypadku nieruchomości poza zwartą zabudową trzeba sprawdzić szambo lub kanalizację, studnię, jakość wody, odwodnienie i możliwość dojazdu służb przez cały rok.
Równie ważna jest analiza prawna. Należy przejrzeć księgę wieczystą, potwierdzić własność gruntu, przeznaczenie działki, istniejące służebności oraz prawny dostęp do drogi publicznej. Budynek powinien być zgodny z dokumentacją i pozwoleniami. Przed założeniem przychodów z wynajmu trzeba poznać lokalne przepisy, obowiązki podatkowe i ewentualne ograniczenia działalności turystycznej.
Sygnałami ostrzegawczymi są zbyt optymistyczne prognozy przychodów, niejasny status prawny, niedoszacowane koszty remontu, trudny dojazd poza sezonem oraz presja na szybką decyzję. Zakup ma sens wtedy, gdy nieruchomość pasuje do stylu życia właściciela i jego możliwości finansowych, a wybór potwierdzają co najmniej kilka realistycznych scenariuszy kosztów, użytkowania i wynajmu.
Marzysz o własnym domu wakacyjnym? Poznaj korzyści, sprawdź koszty i odkryj, jak znaleźć nieruchomość idealną na wypoczynek i inwestycję!



Join The Discussion